Cada vez que el peso se aprecia frente al dólar aparecen dos interpretaciones opuestas.
Para algunos, una moneda fuerte demuestra confianza, reduce la inflación y mejora el poder adquisitivo. Para otros, perjudica a exportadores, familias receptores de remesas y empresas que compiten contra productos importados.
Cuando el peso se deprecia ocurre lo contrario: aumentan los ingresos en pesos de quienes reciben dólares, pero también se encarecen los combustibles, alimentos, maquinaria, medicamentos y viajes.
Entonces, ¿qué le conviene más a México: un dólar a 17, a 19 o por encima de 20 pesos? ¿Cual debe ser su nivel?
La respuesta no puede obtenerse eligiendo simplemente la cifra más baja. Y tampoco consiste en debilitar deliberadamente la moneda para impulsar las exportaciones.
México necesita algo más importante que un tipo de cambio aparentemente favorable: requiere estabilidad económica, productividad, infraestructura, seguridad jurídica y finanzas públicas sostenibles.
El tipo de cambio es un precio, no una medida de éxito nacional
Es común interpretar una apreciación del peso como prueba de fortaleza económica y una depreciación como señal de fracaso. La realidad es más compleja.
El tipo de cambio refleja simultáneamente:
- La inflación de México frente a la de Estados Unidos. Las tasas de interés de ambos países. La entrada y salida de capitales. Las exportaciones, importaciones y remesas.
- La situación fiscal. La productividad. La percepción de riesgo. Las decisiones de los bancos centrales.
- Los acontecimientos políticos y geopolíticos.
Una moneda puede apreciarse porque el país es más productivo, pero también porque ofrece tasas muy elevadas que atraen capital de corto plazo. Puede depreciarse por una crisis de confianza, pero también como parte de un ajuste ordenado ante una diferencia acumulada de inflación.
Por eso debemos distinguir entre el tipo de cambio nominal y el real.
El primero indica cuántos pesos se pagan por un dólar. El segundo considera además las diferencias de precios entre México y sus socios comerciales. Si los precios mexicanos aumentan más rápido que los estadounidenses, conservar el mismo tipo de cambio nominal implica una apreciación real: México se vuelve relativamente más caro, aunque la cotización del dólar no cambie.
Así, 17 pesos por dólar hoy no tienen el mismo significado económico que 17 pesos años atrás.
Tres escenarios: ¿quién gana y quién pierde?
Un peso apreciado: alrededor de 17 por dólar
Un peso fuerte abarata importaciones, maquinaria, combustibles, componentes industriales, plataformas digitales y viajes al extranjero. También ayuda a contener la inflación, porque disminuye el costo en moneda nacional de los productos cotizados en dólares.
Este escenario beneficia a consumidores, importadores y empresas que necesitan comprar tecnología o bienes de capital en el exterior.
Pero tiene costos.
Los exportadores reciben menos pesos por cada dólar vendido. Los hoteles y destinos mexicanos se vuelven relativamente más caros para los visitantes extranjeros. Las empresas nacionales enfrentan mayor competencia de productos importados y las familias receptoras de remesas obtienen menos pesos.
Además, si la apreciación tan cacareada depende de tasas de interés excepcionalmente altas, su aparente fortaleza puede ser temporal. Los capitales atraídos por el rendimiento pueden retirarse rápidamente cuando cambia la percepción de riesgo.
Un nivel intermedio: entre 18 y 19 pesos
Este intervalo podría representar un equilibrio más razonable entre poder adquisitivo y competitividad, pero no es un valor exacto ni permanente.
A ese nivel, las importaciones serían más caras que con un dólar a 17, sin producir necesariamente el impacto inflacionario de una depreciación más intensa. Las remesas y exportaciones generarían más pesos, mientras las empresas conservarían mejores condiciones para competir.
Sin embargo, ningún nivel nominal garantiza el equilibrio. Si la inflación mexicana permanece por encima de la estadounidense, el peso volvería a apreciarse en términos reales aunque cotizara estable dentro de ese intervalo.
Un peso competitivo: entre 20 y 21 por dólar
Una moneda más débil incrementa los ingresos en pesos de exportadores, empresas turísticas y familias que reciben dólares. También puede incentivar la sustitución de importaciones y hacer más atractivos algunos costos mexicanos para inversionistas extranjeros.
Pero la depreciación no genera productividad por sí misma.
México importa maquinaria, tecnología, combustibles, granos, productos químicos y numerosos componentes utilizados por su propia industria exportadora. Una depreciación eleva esos costos y puede trasladarse a los precios finales.
Si el dólar sube a 21 porque mejoraron las exportaciones o cambió ordenadamente la relación de precios, el ajuste puede ser manejable. Si llega a ese nivel por incertidumbre fiscal, salida de capitales o pérdida de confianza, sus consecuencias serían muy diferentes.
La cifra no basta; importa la causa.
¿Y Las Remesas? más pesos no siempre significan mayor bienestar
Consideremos una remesa mensual de 500 dólares:
- A 17 pesos por dólar representa 8,500 pesos.
- A 19 pesos representa 9,500 pesos.
- A 21 pesos representa 10,500 pesos.
Desde la perspectiva inmediata de la familia receptora, un peso más débil es favorable.
Sin embargo, la comparación cambia si la depreciación eleva el precio de alimentos, transporte, gas, medicamentos y productos importados. La familia recibe más pesos, pero también enfrenta un costo de vida mayor.
Lo importante no es solamente cuántos pesos obtiene, sino cuántos bienes y servicios puede comprar con ellos.
Por eso, una política económica responsable no debería buscar mejorar artificialmente las remesas mediante una depreciación. Debería procurar que las familias conserven el poder adquisitivo de esos recursos y encuentren oportunidades productivas dentro de México.
Balanza comercial: una moneda débil no garantiza un superávit
En teoría, una depreciación abarata las exportaciones y encarece las importaciones. Esto debería favorecer la balanza comercial.
En la práctica, el efecto es más complejo.
La industria mexicana está integrada con cadenas de suministro internacionales. Muchas exportaciones contienen componentes importados. Un automóvil ensamblado en México puede incorporar acero, circuitos, maquinaria y tecnología adquiridos en dólares.
Por tanto, la depreciación aumenta los ingresos por exportación, pero también encarece una parte de los insumos necesarios para producir.
Además, la demanda exterior depende del crecimiento estadounidense. Aunque el peso se debilite, México no podrá exportar indefinidamente más si sus principales compradores reducen consumo e inversión.
Una balanza comercial sólida requiere diversificación productiva, contenido nacional, infraestructura logística y energía suficiente. El tipo de cambio puede ayudar, pero nunca va a sustituir esos fundamentos.
Inversión extranjera: es más importante ser confiable que ser barato
Un dólar a 20 o 21 pesos abarata, medidos en dólares, terrenos, salarios y algunos activos mexicanos. Esto podría atraer inversión.
Sin embargo, los proyectos productivos no se deciden únicamente por el costo inicial.
Una fábrica, una planta energética o centro de datos debe operar durante veinte o treinta años. Los inversores necesitan saber si habrá suficiente electricidad, agua, carreteras, proveedores, personal capacitado, seguridad y reglas previsibles.
Una moneda débil pero estable puede favorecer determinadas inversiones. Una moneda que se deprecia por desconfianza puede producir el efecto contrario, porque aumenta la incertidumbre sobre costos, rendimientos y posibilidad de recuperar el capital.
México no debería competir solamente mediante salarios o activos baratos. Debería hacerlo mediante productividad, logística, integración industrial y certeza.
Tipo de cambio, deuda y déficit fiscal
También debemos evitar la idea de que un peso débil resuelve automáticamente el déficit público.
Sus efectos son mixtos.
Una depreciación aumenta en pesos el valor de la deuda denominada en moneda extranjera y el costo de sus intereses. También encarece importaciones realizadas por el gobierno y puede elevar subsidios o gastos vinculados con combustibles.
Al mismo tiempo, puede aumentar ciertos ingresos petroleros y otros recursos recibidos en dólares. Incluso puede elevar nominalmente la recaudación relacionada con importaciones.
Pero ninguno de esos efectos sustituye un equilibrio estructural entre ingresos y gasto.
México cuenta con una protección importante: la mayor parte de la deuda pública se encuentra denominada en pesos, y una proporción considerable está contratada a tasa fija y largo plazo. Para 2026, Hacienda estimó que 79.4% de la deuda interna en valores gubernamentales tendría esas características. Esto reduce, pero no elimina, los riesgos cambiarios y de refinanciamiento. Hacienda.
También conviene precisar que la tasa actual no representa necesariamente dinero barato para el gobierno.
Banxico mantiene su tasa de referencia en 6.50%, pero el gobierno se financia a distintos plazos y rendimientos. Los bonos de largo plazo hoy pagan tasas considerablemente superiores. Además, cuando vence deuda emitida años atrás a tasas más bajas, refinanciarla puede elevar gradualmente el costo financiero, aunque la tasa de referencia haya disminuido.
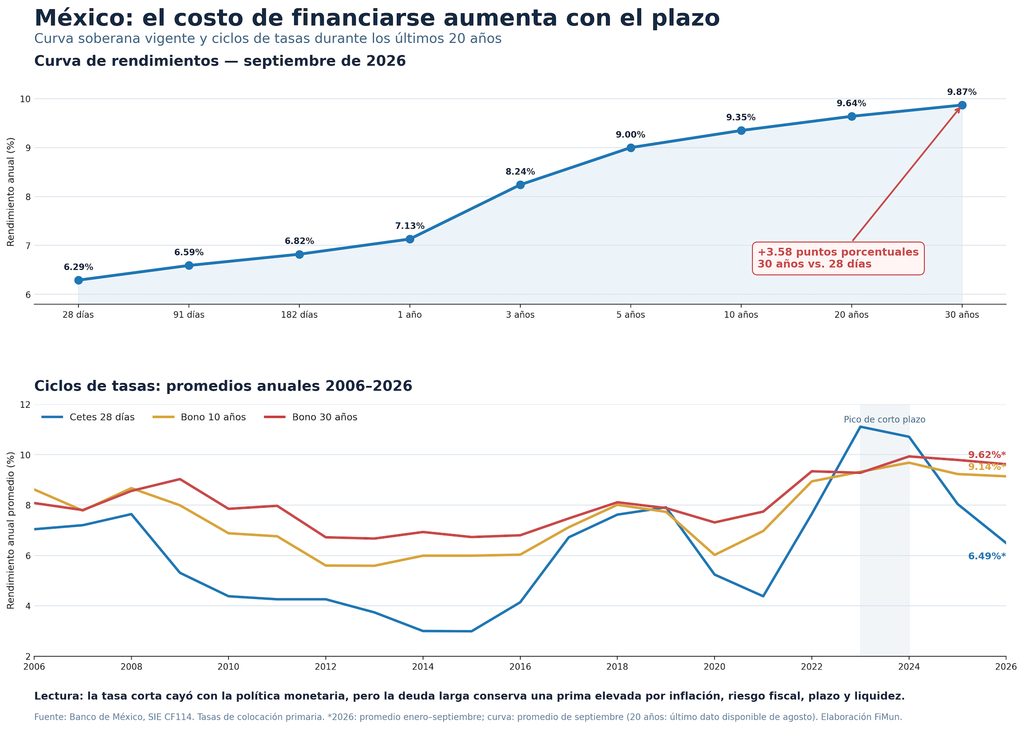
La curva de rendimientos permite observar cuánto exige el mercado para prestar al Gobierno Federal durante distintos periodos. En septiembre de 2026, los Cetes a 28 días ofrecieron una tasa promedio de 6.29%, mientras que el bono a diez años pagó 9.35% y el de treinta años 9.87%.
Conviene precisar la comparación: la tasa de treinta años no es solamente “un tercio mayor” que la de 28 días. La diferencia es de 3.58 puntos porcentuales, por lo que el rendimiento a treinta años resulta aproximadamente 57% superior a la tasa corta. Visto desde el extremo contrario, la tasa de 28 días es cerca de 36% menor que la de treinta años.
Un gobierno no debe juzgar la sostenibilidad de su deuda únicamente por la tasa actual. Debe considerar:
- El crecimiento económico. La recaudación futura. El costo promedio de toda la deuda. Los vencimientos.
- La proporción en moneda extranjera. El saldo primario. La confianza de los inversionistas.
Una depreciación desordenada puede aumentar el riesgo percibido y obligar al gobierno a pagar mayores rendimientos. En ese escenario, el déficit, el tipo de cambio y las tasas se retroalimentan negativamente.
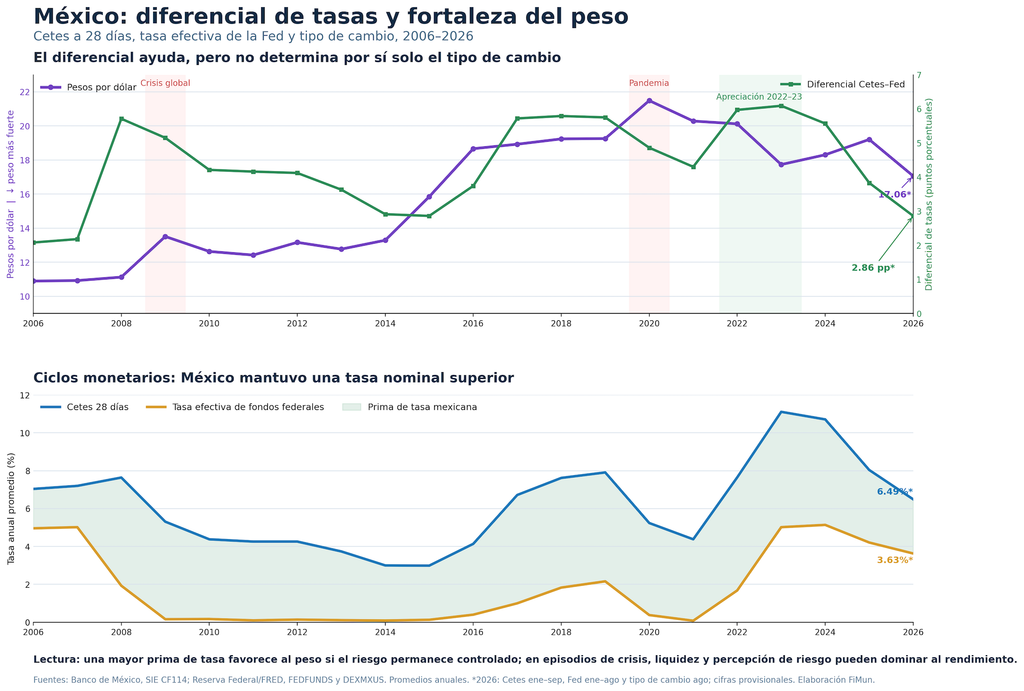
La comparación de los últimos veinte años confirma que el diferencial entre los Cetes a 28 días y la tasa de la Reserva Federal influye en el tipo de cambio, pero no lo determina por sí solo.
Cuando México ofrece una tasa considerablemente mayor que Estados Unidos, los instrumentos denominados en pesos se vuelven relativamente más atractivos. Los inversionistas pueden vender dólares, comprar pesos e invertir en Cetes u otros activos mexicanos. Este flujo favorece la apreciación de la moneda, siempre que el rendimiento adicional sea suficiente para compensar la inflación, el riesgo cambiario y la incertidumbre del país.
Entre 2022 y 2023 aparece el ejemplo más claro. El rendimiento promedio de los Cetes subió de 7.65% a 11.11%, mientras la tasa efectiva de la Fed pasó de 1.68% a 5.02%. El diferencial se mantuvo alrededor de seis puntos porcentuales y el tipo de cambio promedio bajó de 20.12 a 17.73 pesos por dólar. Además de las tasas, contribuyeron las remesas, las exportaciones, la inversión y una percepción favorable sobre la estabilidad macroeconómica.
Sin embargo, la gráfica también muestra por qué no debemos convertir esta relación en una regla automática.
Durante 2009, México mantuvo un diferencial superior a cinco puntos porcentuales, pero el dólar subió de aproximadamente 11.13 a 13.51 pesos. Algo semejante ocurrió en 2020: pese a que los Cetes pagaban casi cinco puntos más que la Fed, el tipo de cambio promedio aumentó hasta 21.49 pesos por dólar.
En ambos casos, una crisis internacional provocó una búsqueda extraordinaria de liquidez y seguridad. Los inversionistas prefirieron dólares, incluso renunciando a rendimientos superiores en México. Esto demuestra que, durante episodios de elevada incertidumbre, la necesidad de liquidez y la percepción de riesgo pueden pesar más que el diferencial de tasas.
La etapa más reciente ofrece otra enseñanza. El diferencial se redujo de aproximadamente 6.1 puntos porcentuales en 2023 a 3.8 en 2025, mientras el tipo de cambio promedio pasó de 17.73 a 19.21 pesos por dólar. La reducción de la prima mexicana disminuyó parte del incentivo para mantener posiciones en pesos.
Para 2026, las cifras provisionales muestran un rendimiento promedio de 6.49% en Cetes, frente a una tasa efectiva promedio de la Fed de 3.63%: una diferencia de aproximadamente 2.86 puntos porcentuales. El último promedio mensual utilizado para el tipo de cambio fue de 17.06 pesos por dólar en agosto. Los periodos de referencia no son idénticos, por lo que este último punto debe interpretarse como una lectura provisional y no como un promedio anual definitivo. Banco de México reportó una tasa de Cetes de 6.29% para septiembre, mientras la serie de la Fed se construye a partir de promedios de operaciones diarias.
Entonces, ¿cuál debería ser el nivel del peso?
No existe una cifra exacta que pueda considerarse correcta para siempre.
Un intervalo de 18 a 19 pesos por dólar podría ofrecer actualmente un balance más razonable entre consumidores, exportadores y receptores de remesas. Pero sería incorrecto convertir ese rango en una meta rígida sin considerar inflación, productividad y condiciones internacionales.
Un dólar a 17 no es necesariamente demasiado barato si refleja mayor productividad, inversión y disciplina fiscal. Tampoco uno a 21 es necesariamente competitivo si proviene de inflación, incertidumbre o salida de capitales.
El mejor tipo de cambio no es el más bajo ni el más alto. Es el que puede sostenerse sin tasas artificialmente elevadas, pérdida de reservas, controles, inflación o desequilibrios fiscales.
La Conclusión
La discusión sobre el peso suele concentrarse en una cifra porque resulta fácil de observar. Sin embargo, el tipo de cambio es más una consecuencia que una solución.
Una economía productiva, diversificada y fiscalmente responsable puede mantener una moneda estable sin sacrificar competitividad. Una economía dependiente de capitales de corto plazo puede presumir temporalmente una moneda fuerte, pero quedar vulnerable cuando cambian las tasas internacionales.
México no necesita elegir entre un peso fuerte que perjudique a los exportadores y un peso débil que reduzca el poder adquisitivo. Necesita construir las condiciones para que su moneda refleje una economía más productiva y confiable.
La verdadera fortaleza no consiste en que el dólar cueste 17 pesos. Consiste en que las familias puedan conservar su poder adquisitivo, las empresas competir sin depender de una devaluación y el gobierno financiarse sin trasladar desequilibrios a las generaciones futuras.
Más importante que defender una cotización es construir un país capaz de sostenerla.
Víctor Manuel Soto
FiMun | Finanzas Mundiales
Este contenido tiene fines exclusivamente informativos y educativos. No constituye una recomendación ni asesoría de inversión.
#TipoDeCambio #PesoMexicano #EconomíaMexicana #Remesas #FiMun
About the Author